Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les PME émettront au plus tard le 1er septembre 2027. Ce que cela change pour un cabinet, et ce qui reste à préparer.
Les échéances en vigueur, vérifiées le 6 octobre 2026 sur impots.gouv.fr (page officielle de la réforme et foire aux questions de l’administration fiscale) :
- depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et les entreprises de taille intermédiaire les émettent ;
- au plus tard le 1er septembre 2027, l’obligation d’émettre s’étend aux moyennes, petites et très petites entreprises, avec la transmission à l’administration des données de transaction et de paiement.
Ce qui a changé depuis septembre 2026
Chaque client du cabinet doit désormais pouvoir recevoir ses factures fournisseurs par une plateforme agréée. Un client qui n’en a pas choisi n’apparaît pas dans l’annuaire des destinataires : un fournisseur ne peut pas lui adresser de facture électronique. C’est le premier point à contrôler dans le portefeuille.
Les grandes entreprises et les ETI émettent déjà par cette voie. Une partie des factures que reçoivent vos clients arrive donc sous forme structurée, et la ressaisie commence à disparaître sur ces flux.
Pour 2026, l’administration annonce une approche pédagogique : pas de sanction immédiate pour les entreprises qui rencontrent des difficultés. Cette marge sert à s’organiser ; attendre l’échéance de 2027 serait une erreur.
La facture électronique, en une minute
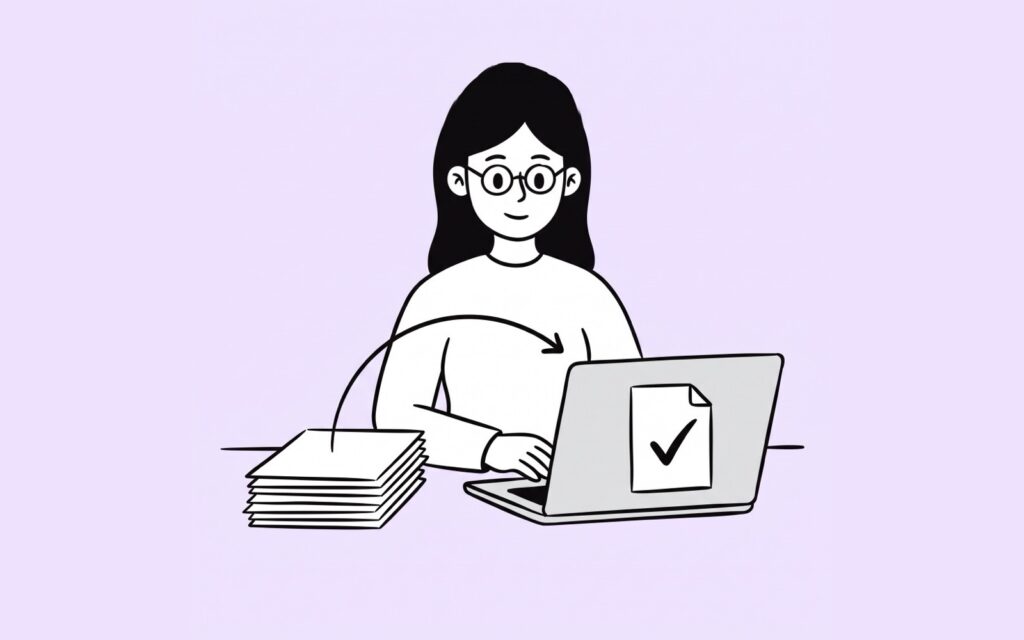
Aujourd’hui, une facture circule comme un document : elle part par courriel, elle arrive en pièce jointe, et quelqu’un la ressaisit ou la dépose dans un outil. La réforme remplace ce transport par un échange structuré : la facture devient une donnée, elle transite par des plateformes agréées, et l’administration reçoit certaines informations au passage.
Deux conséquences en découlent, et ce sont les seules qui comptent pour un cabinet. La ressaisie disparaît, ce qui est une bonne nouvelle. Et la donnée devient contraignante : une facture mal formée ne part plus, alors qu’aujourd’hui elle part quand même.
Ce qui change concrètement pour un cabinet
Le premier changement touche la relation avec les clients. Un cabinet reçoit aujourd’hui les pièces de ses clients dans le désordre : par courriel, en photo, en fin de trimestre, parfois en vrac dans une boîte partagée. Ce désordre est absorbé par du travail humain.
Quand les factures deviennent des données qui circulent seules, ce travail d’absorption change de nature. Il ne disparaît pas : il se déplace vers le contrôle et vers l’accompagnement des clients dont les outils ne suivent pas.
Le second changement porte sur le rythme. Une transmission au fil de l’eau remplace des à-coups trimestriels. C’est plus confortable une fois installé, et cela suppose une organisation qui ne dépend plus de la disponibilité d’une personne à une date donnée.
Le troisième porte sur les clients eux-mêmes. Une partie d’entre eux facture aujourd’hui depuis un tableur ou un logiciel ancien. C’est sur eux que se concentrera le travail du cabinet, comme le détaille la suite.
Les trois chantiers à mener avant septembre 2027
Cartographier les clients par outil de facturation
C’est le chantier le moins coûteux et le plus rentable, et il n’attend aucune décision réglementaire. Savoir combien de clients facturent avec quoi permet de dimensionner l’effort réel, qui est presque toujours concentré sur une minorité.
Cette cartographie se fait une fois et sert ensuite à tout : à prioriser l’accompagnement, à chiffrer la charge, et à décider ce qu’on internalise.
Nettoyer les données clients
Une facture structurée ne part pas si une donnée obligatoire manque ou est incohérente. Les identifiants d’entreprise, les adresses, les mentions de TVA sont aujourd’hui approximatifs dans une partie des bases, et personne ne s’en aperçoit parce que rien ne les vérifie.
Le nettoyage est fastidieux, il se fait en deux passes, une automatique sur ce qui est détectable par règle et une manuelle sur ce qui demande un jugement. C’est le travail que nous menons dans nos missions d’intégration d’outils métier, et il garde sa valeur, calendrier ou pas.
Décider qui porte le sujet en interne
Un chantier sans arbitre nommé n’avance pas. Ce point paraît anecdotique à côté des deux autres, et c’est celui qui fait glisser les projets. La personne désignée n’a pas besoin d’être experte, elle a besoin de pouvoir trancher sans remonter la question ailleurs.
Ce que la réforme change pour les clients du cabinet
Un cabinet ne subit pas la réforme seul : il la subit à travers ses clients, et c’est là que se situe l’essentiel de la charge à venir. Trois profils se distinguent nettement.
Ceux qui facturent déjà depuis un logiciel à jour. Pour eux, le changement est presque invisible : leur éditeur adapte l’outil, la facture part autrement, et le cabinet n’a rien à faire de particulier. C’est en général la majorité, et ce n’est pas là que le temps se dépense.
Ceux qui facturent depuis un tableur ou un document texte. Ce sont eux qui feront le volume de travail. Ils devront adopter un outil, ce qui suppose une décision, un choix, une prise en main et une reprise de leurs données clients. Un cabinet qui n’a pas cartographié cette population découvrira le sujet trop tard, et devra tout traiter en même temps.
Ceux qui ont un logiciel ancien et non maintenu. Le cas le plus délicat, parce que le client croit être équipé. La question qui tranche est simple : l’éditeur publie-t-il encore des mises à jour ? Si la réponse est non, la situation est celle du profil précédent, avec en plus une donnée à extraire d’un outil qui ne facilite pas la sortie.
Ce classement est le travail le plus urgent : il se fait avant que vos clients aient à émettre leurs factures. Il transforme un sujet réglementaire flou en une liste nominative, avec un ordre de traitement. Un cabinet qui l’a fait sait combien de clients il doit accompagner ; un cabinet qui ne l’a pas fait attend une échéance sans savoir ce qu’elle lui coûtera.
Il ouvre aussi une occasion commerciale que peu de cabinets saisissent : accompagner un client dans le choix et la mise en route de son outil de facturation est une prestation en soi, et elle se présente au moment où le client est le plus demandeur.
Côté entreprise : la checklist d’une PME
Si vous êtes une PME cliente d’un cabinet, voici ce qui se prépare de votre côté, dans cet ordre. Votre expert-comptable reste votre premier interlocuteur : cette liste sert à arriver à la discussion avec les bonnes réponses.
- Cartographiez vos flux. Qui sont vos clients : des entreprises en France, des particuliers, des clients à l’étranger ? Les ventes aux particuliers et à l’international ne relèvent pas de la facture électronique mais de la transmission de données de transaction (l’e-reporting).
- Inventoriez vos logiciels. Votre outil de facturation produit-il des factures structurées, lisibles par une machine, comme le format Factur-X ? Son éditeur publie-t-il encore des mises à jour ?
- Choisissez votre plateforme agréée. C’est par elle que vos factures transiteront. Votre éditeur actuel en propose peut-être une, ou s’y connecte : posez-lui la question avant d’en chercher une autre.
- Nettoyez vos fiches clients. Identifiant d’entreprise, adresse, mentions de TVA : une facture structurée à laquelle il manque une donnée obligatoire ne part pas.
- Testez avant de basculer. Quelques factures entrantes et sortantes d’abord, pas tout le flux d’un coup.
- Formez les personnes concernées. La comptabilité, les ventes et l’administration doivent connaître le nouveau circuit de validation.
- Vérifiez l’archivage. Les factures se conservent pendant la durée légale, sous une forme qui garantit leur intégrité.
Votre échéance : la réception est obligatoire depuis le 1er septembre 2026, et l’émission au plus tard le 1er septembre 2027 pour une PME. Pour suivre une éventuelle évolution, la référence reste impots.gouv.fr.
CoBIos, pour les cabinets
CoBIos, notre agent IA pour les cabinets comptables et juridiques, cite la source de chaque réponse ; il a été co-construit avec le Greffe du Tribunal de commerce d’Orléans.
Pendant une réforme comme celle-ci, c’est l’outil qui répond aux questions que les collaborateurs se posent chaque jour, en citant le texte plutôt qu’en improvisant. Le détail est sur la page CoBIos. Pour le voir répondre à vos propres questions, réservez une démonstration de CoBIos, en visio.
Les erreurs à éviter avant septembre 2027
- Attendre septembre 2027 pour commencer. La réception est déjà obligatoire, et les trois chantiers ci-dessus se mènent mieux avant la bascule de vos clients que pendant.
- Choisir la plateforme avant d’avoir cartographié les clients. C’est l’ordre inverse de celui qui fonctionne, et il conduit à payer pour des fonctionnalités qui ne correspondent à personne.
- Traiter le sujet comme une mise en conformité. Une réforme vécue comme une contrainte produit le minimum ; la même réforme prise comme une occasion de supprimer de la ressaisie produit un gain durable.
Préparer ce type de chantier fait partie de nos missions de stratégie digitale : identifier les décisions à prendre, leur ordre, et ce que chacune coûtera à faire vivre.